1. Il mercato: domanda e offerta
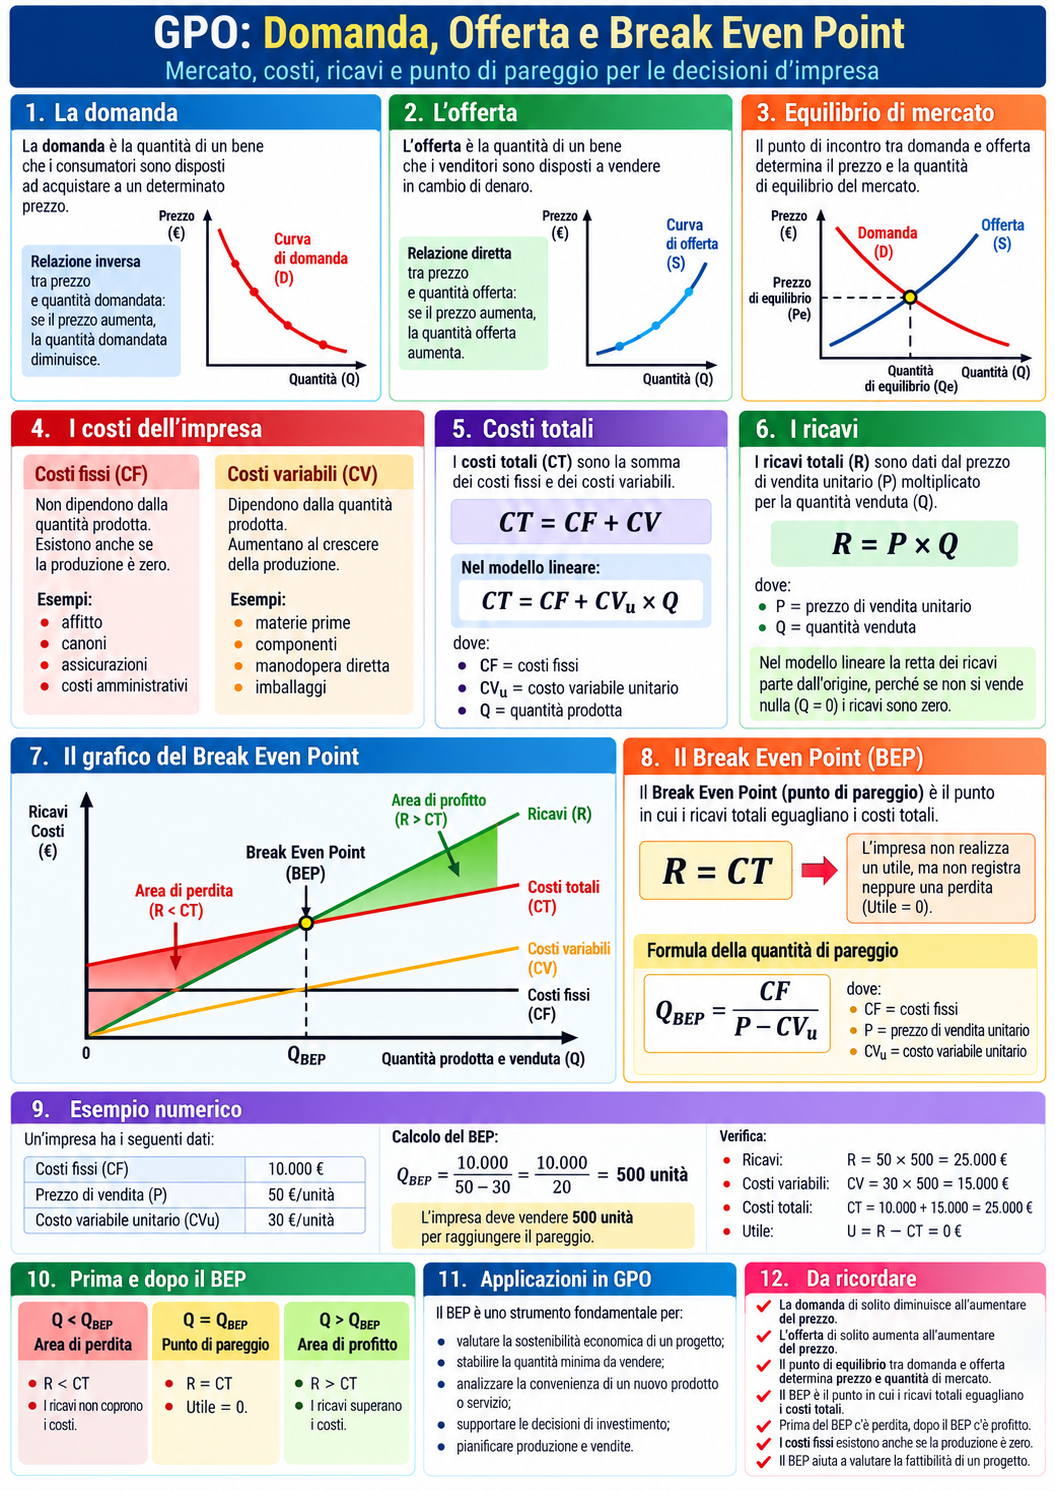
Un’impresa opera all’interno di un mercato, nel quale interagiscono compratori e venditori. Per comprendere le decisioni economiche dell’impresa è quindi necessario partire dai concetti di domanda e offerta.
La domanda è la quantità di un bene che i consumatori sono disposti ad acquistare a un determinato prezzo. L’offerta è invece la quantità di un bene che i venditori sono disposti a vendere in cambio di denaro.
2. L’offerta
In condizioni normali esiste una relazione diretta tra prezzo e quantità offerta: se il prezzo di vendita aumenta, per i produttori può diventare più conveniente produrre e vendere una quantità maggiore del bene.
Prezzo ↑ → Quantità offerta ↑
Questa relazione non è una legge fisica: l’offerta può essere influenzata anche dai costi di produzione, dalla tecnologia, dalla disponibilità delle materie prime, dal numero di imprese presenti sul mercato e dalle aspettative dei produttori.
3. Domanda e offerta insieme
La domanda presenta generalmente un andamento opposto: all’aumentare del prezzo diminuisce la quantità che i consumatori sono disposti ad acquistare. Nel modello economico elementare, il punto di incontro tra curva di domanda e curva di offerta individua il prezzo e la quantità di equilibrio del mercato.
Domanda: Prezzo ↑ → Quantità domandata ↓
Offerta: Prezzo ↑ → Quantità offerta ↑
Il punto di equilibrio del mercato non deve essere confuso con il Break Even Point. Il primo riguarda l’incontro tra domanda e offerta; il secondo riguarda invece il rapporto tra costi e ricavi della singola impresa.
4. I costi dell’impresa
Per stabilire se un’attività economica è sostenibile occorre conoscere quanto costa produrre. Una prima distinzione fondamentale è quella tra costi fissi e costi variabili.
Costi fissi – CF
I costi fissi sono costi che, entro un determinato intervallo di attività, non dipendono direttamente dalla quantità prodotta. Esempi sono l’affitto dei locali, alcuni canoni, assicurazioni e determinati costi amministrativi. Anche producendo zero unità, molti di questi costi continuano a esistere.
Costi variabili – CV
I costi variabili cambiano al variare della quantità prodotta. Possono comprendere materie prime, componenti, imballaggi e altre risorse direttamente collegate alla produzione.
Indicando con Q la quantità prodotta e con CVu il costo variabile unitario:
CV = CVu × Q
Esempio: se il costo variabile unitario è 30 € e vengono prodotte 100 unità, i costi variabili sono 30 × 100 = 3.000 €.
5. I costi totali
I costi totali rappresentano la somma dei costi fissi e dei costi variabili.
CT = CF + CV
Poiché CV = CVu × Q, nel modello lineare possiamo scrivere:
CT = CF + CVu × Q
Nel grafico dei costi, la retta dei costi totali non parte dall’origine: quando Q = 0 rimangono infatti i costi fissi.
6. I ricavi
Il ricavo totale dipende dal prezzo unitario di vendita e dalla quantità venduta. Indicando con P il prezzo unitario e con Q la quantità:
R = P × Q
Se un prodotto viene venduto a 50 € e l’impresa ne vende 100 unità, il ricavo totale è 5.000 €. Nel modello lineare semplificato, quando non viene venduta alcuna unità il ricavo è zero e la retta dei ricavi parte dall’origine.
7. Il Break Even Point – BEP
Il Break Even Point, o punto di pareggio, è il livello di produzione e vendita nel quale i ricavi totali sono esattamente uguali ai costi totali.
R = CT
Nel punto di pareggio l’impresa non realizza un utile, ma non registra neppure una perdita. Il risultato economico è quindi pari a zero.
| Situazione | Relazione | Risultato |
| Prima del BEP | R < CT | Perdita |
| Nel BEP | R = CT | Pareggio |
| Dopo il BEP | R > CT | Profitto |
8. Formula della quantità di pareggio
Partiamo dalle due equazioni fondamentali:
R = P × Q
CT = CF + CVu × Q
Al punto di pareggio R = CT, quindi:
P × Q = CF + CVu × Q
Portando i termini contenenti Q dallo stesso lato e raccogliendo Q:
Q × (P − CVu) = CF
Otteniamo così la quantità di pareggio:
Q(BEP) = CF / (P − CVu)
La differenza P − CVu rappresenta il margine di contribuzione unitario: la parte del prezzo di vendita che, dopo aver coperto il costo variabile della singola unità, contribuisce alla copertura dei costi fissi e successivamente alla formazione dell’utile.
9. Esempio completo
Consideriamo un’impresa con costi fissi pari a 10.000 €, prezzo di vendita di 50 € per unità e costo variabile unitario di 30 €.
| Grandezza | Valore |
| Costi fissi CF | 10.000 € |
| Prezzo P | 50 €/unità |
| Costo variabile unitario CVu | 30 €/unità |
Q(BEP) = 10.000 / (50 − 30) = 500 unità
L’impresa deve quindi vendere 500 unità per raggiungere il punto di pareggio.
R = 50 × 500 = 25.000 €
CV = 30 × 500 = 15.000 €
CT = 10.000 + 15.000 = 25.000 €
Poiché R = CT = 25.000 €, l’utile è esattamente zero.
10. Cosa accade oltre il BEP?
Supponiamo che l’impresa venda 700 unità.
R = 50 × 700 = 35.000 €
CT = 10.000 + (30 × 700) = 31.000 €
Utile = R − CT = 35.000 − 31.000 = 4.000 €
Con 700 unità l’impresa si trova quindi nell’area di profitto.
11. Come leggere il grafico del BEP
Nel grafico del Break Even Point l’asse orizzontale rappresenta la quantità Q, mentre l’asse verticale rappresenta costi e ricavi. La linea dei costi fissi è orizzontale; quella dei costi variabili cresce con la quantità; la retta dei costi totali parte dal livello dei costi fissi e cresce; la retta dei ricavi parte dall’origine.
L’intersezione tra la retta dei costi totali e quella dei ricavi totali individua il BEP. A sinistra del punto si trova l’area di perdita; a destra l’area di profitto.
12. Perché il BEP è importante in GPO
Il Break Even Point è uno strumento utile nella valutazione economica di un progetto. Consente di stimare quante unità devono essere vendute affinché i ricavi coprano tutti i costi e aiuta quindi a valutare la sostenibilità di un prodotto, di un servizio, di una startup o di un investimento.
Il BEP è però un modello semplificato: nella realtà prezzi, costi variabili e costi fissi possono cambiare, la capacità produttiva può essere limitata e non sempre tutte le unità prodotte vengono vendute. Per questo il risultato va interpretato come strumento di pianificazione e non come previsione certa.
13. Concetti da ricordare
- Offerta: quantità che i venditori sono disposti a vendere a un determinato prezzo.
- Costi totali: CT = CF + CV.
- Costi variabili: CV = CVu × Q.
- Ricavi: R = P × Q.
- BEP: punto nel quale R = CT.
- Prima del BEP si ha perdita; dopo il BEP si ha profitto.
- Quantità di pareggio: Q(BEP) = CF / (P − CVu).
- Equilibrio domanda-offerta e Break Even Point sono concetti diversi.